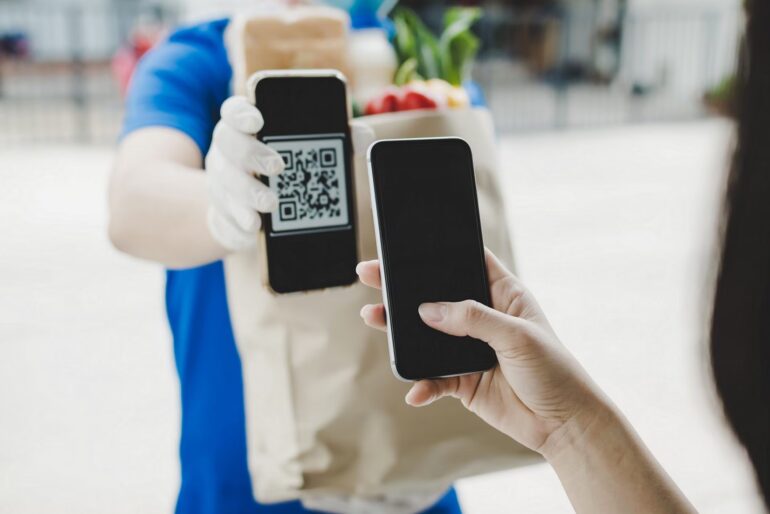
Pagar una compra, enviar dinero a otra persona o recibir fondos en América Latina ya no depende exclusivamente de efectivo, tarjetas y transferencias bancarias convencionales. Durante los últimos años, la región ha incorporado sistemas de pagos inmediatos, billeteras móviles, códigos QR y soluciones desarrolladas específicamente para mercados nacionales.
El cambio ha sido considerable. Según un análisis del Banco Mundial, las transacciones mediante sistemas de pagos inmediatos en América Latina y el Caribe pasaron de 620 millones en 2017 a 79.800 millones en 2024. Ese último año representaron aproximadamente el 45 % del volumen de pagos digitales de la región.
Sin embargo, hablar de “pago digital” engloba mecanismos muy diferentes. Un pago instantáneo local, una operación con tarjeta y un retiro solicitado a una plataforma pueden tener tiempos de procesamiento distintos aunque todos se gestionen desde el mismo teléfono.
Del efectivo a los pagos desde el móvil
La transformación no significa que el efectivo haya desaparecido. Lo que ha cambiado es el número de alternativas disponibles para realizar operaciones cotidianas.
Los datos del Global Findex 2025 muestran que alrededor del 70 % de los adultos de América Latina y el Caribe posee una cuenta y más de la mitad utiliza una cuenta digitalmente mediante tarjeta o teléfono. Al mismo tiempo, la titularidad de cuentas de dinero móvil en la región aumentó del 22 % en 2021 al 37 % en 2024.
Detrás de estas cifras no existe un modelo único. Cada mercado ha desarrollado una combinación particular de infraestructura bancaria, fintech y sistemas impulsados por bancos centrales.
Entre las soluciones más conocidas aparecen:
- Pix en Brasil;
- SPEI y servicios asociados en México;
- Transferencias 3.0 en Argentina;
- SINPE Móvil en Costa Rica;
- transferencias inmediatas y billeteras digitales en Perú;
- sistemas de transferencias y pagos electrónicos locales en Colombia.
El BIS señala que al menos 15 países latinoamericanos ya habían implementado sistemas de pagos rápidos, aunque su arquitectura y nivel de adopción varían considerablemente.
Pix y el salto de los pagos inmediatos en Brasil
Brasil representa uno de los casos más visibles. Pix comenzó a funcionar en noviembre de 2020 y utiliza la infraestructura de pagos instantáneos operada por el Banco Central do Brasil.
El SPI brasileño liquida las operaciones individualmente y en tiempo real. Una vez realizada la liquidación, esta es definitiva e irrevocable.
El éxito de Pix también ayuda a explicar por qué “transferencia bancaria” ya no implica necesariamente esperar hasta el siguiente día hábil. Los sistemas rápidos permiten enviar fondos las 24 horas del día y hacer que estén disponibles prácticamente en tiempo real.
Brasil no es un caso aislado. El Banco Mundial identifica a Brasil, Argentina y Costa Rica entre los mercados regionales con mayores volúmenes de pagos inmediatos en 2024. Bolivia, México, Paraguay y Perú también registraron un crecimiento sostenido de este tipo de operaciones desde 2020.
¿Cuánto tarda realmente un pago digital?
Aquí aparece una distinción importante: tiempo de procesamiento no siempre significa lo mismo que tiempo total hasta disponer del dinero.
En un sistema de pagos inmediatos, la transferencia entre cuentas puede completarse prácticamente en tiempo real. Pero cuando una operación comienza dentro de un comercio, aplicación u otro servicio, pueden existir pasos adicionales antes de que la orden llegue al sistema financiero.
Por ejemplo, el proceso puede incluir:
- solicitud del usuario;
- comprobaciones internas del proveedor;
- autorización o aprobación de la operación;
- envío al proveedor de pagos;
- procesamiento por la red correspondiente;
- acreditación en la cuenta receptora.
Por eso, una plataforma puede aprobar una retirada en determinado momento y el usuario recibir los fondos posteriormente. También puede ocurrir lo contrario: una transferencia bancaria puede ser técnicamente instantánea, pero la empresa necesita completar primero sus propias verificaciones.
Qué significa realmente cuando un usuario pregunta si una plataforma paga
Esta diferencia se vuelve especialmente importante en servicios donde el usuario primero deposita dinero y posteriormente puede solicitar un retiro. En esos casos suelen aparecer búsquedas como Brazino777 si paga, pero formular la pregunta únicamente en términos de “paga o no paga” deja fuera una parte importante del análisis.
Antes de valorar cualquier servicio financiero o de entretenimiento con dinero real, conviene separar al menos tres cuestiones: si la retirada fue aprobada, qué método se utilizó y cuánto tarda ese método en acreditar los fondos. Un comprobante de retirada procesada, por ejemplo, no demuestra necesariamente que el dinero ya esté disponible en la cuenta bancaria.
También hay que diferenciar las condiciones publicadas por el operador de las experiencias individuales encontradas en foros o redes sociales. Una experiencia personal puede servir como referencia, pero no establece por sí sola el plazo normal de procesamiento para todos los usuarios. En plataformas con apuestas, además, deben revisarse la autorización aplicable en la jurisdicción del usuario, los requisitos de identidad y las condiciones de retirada antes de depositar dinero.
Esta forma de analizar el proceso resulta más útil que buscar una respuesta universal, porque el recorrido de los fondos puede cambiar según el país, la institución financiera y el método seleccionado.
Tarjeta, transferencia y pago inmediato no funcionan igual
Las tarjetas siguen siendo relevantes, pero funcionan mediante una infraestructura diferente de los sistemas de transferencia inmediata. Además, una compra, un reembolso y una retirada hacia una tarjeta no necesariamente comparten los mismos plazos.
Las billeteras digitales añaden otra capa. Algunas almacenan saldo; otras actúan principalmente como interfaz para una cuenta bancaria o una tarjeta. En ciertos países, incluso pueden conectarse con infraestructuras de pagos rápidos.
Esa diversidad explica por qué comparar métodos únicamente por el nombre resulta insuficiente. Para elegir una opción conviene revisar:
- disponibilidad en el país;
- posibles comisiones;
- límites mínimos y máximos;
- horario de funcionamiento;
- necesidad de verificación;
- tiempo indicado para procesamiento y acreditación.
La velocidad importa, pero también la interoperabilidad y la posibilidad de saber claramente qué institución interviene en cada operación.
América Latina avanza hacia pagos más rápidos
La tendencia regional es clara: las transferencias inmediatas están ganando peso frente a mecanismos que obligaban a esperar horas o días. En 2024 ya superaron por primera vez a las tarjetas en volumen de pagos digitales en América Latina y el Caribe, según el análisis del Banco Mundial.
Eso no significa que todos los países estén avanzando al mismo ritmo ni que cualquier operación realizada sobre estas infraestructuras sea automáticamente instantánea. El propio Banco Mundial señala diferencias importantes en adopción, interoperabilidad y casos de uso entre los mercados latinoamericanos.
En mi opinión, el cambio más relevante no es simplemente que ahora podamos pagar con un teléfono. Lo verdaderamente importante es que sistemas como Pix y otras infraestructuras de pagos rápidos están reduciendo el tiempo necesario para mover dinero, mientras obligan a usuarios y empresas a entender mejor dónde termina el procesamiento de una plataforma y dónde comienza el del sistema financiero.